Payment Gateway Македонија: како функционира онлајн наплатата со картичка?
Копчето Плати е само почеток. Погледнете што се случува од checkout и 3D Secure до статус на нарачка, исплата, поврат на средства и спор.
- Објавено:
- Ажурирано:
- Author
- Kordiva Editorial Team
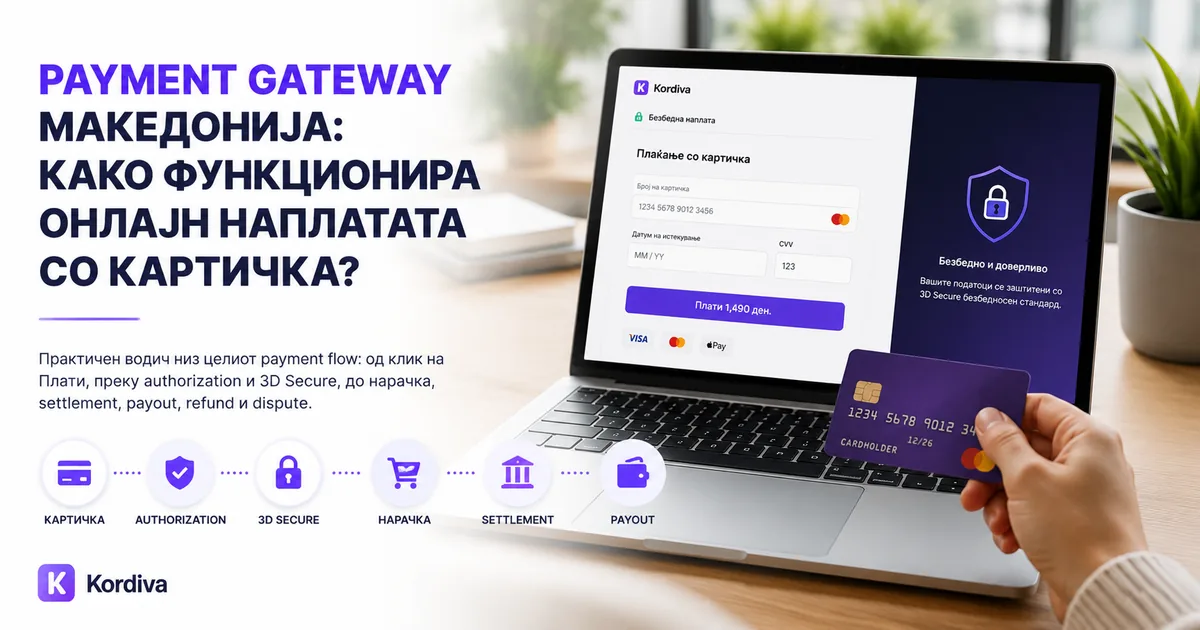
Кога купувачот притиска „Плати“, гледа едно копче и неколку секунди чекање. Зад тие секунди се случува синџир од проверки и пораки меѓу checkout-от, payment provider-от, acquiring страната, картичната мрежа и банката што ја издала картичката.
Затоа добар payment gateway не се оценува само според провизијата. Важно е дали плаќањето сигурно се поврзува со вистинската нарачка, како се решава authentication, што гледа тимот кога трансакцијата е одбиена, како се прави поврат и како целиот процес се однесува кога продажбата расте.
Што всушност е payment gateway?
Payment gateway е дел од инфраструктурата што безбедно ги пренесува потребните платежни информации и го иницира процесот за одобрување на трансакцијата. Во современите payment платформи границите меѓу gateway, processor, acquiring и дополнителните услуги често се скриени зад една интеграција.
За трговецот тоа е корисно само ако резултатот е оперативно јасен: која нарачка е платена, дали е потребна дополнителна автентикација, дали плаќањето е одбиено, кога следува исплата и што се случува ако клиентот подоцна побара поврат на средства.
Шест чекори што се случуваат зад едно „Плати“
1. Checkout
Продавницата ја дефинира сумата, валутата и контекстот на нарачката.
2. Payment provider
Платежната инфраструктура безбедно ги обработува потребните картични информации.
3. Card network и issuer
Барањето стигнува до банката што ја издала картичката и таа учествува во одлуката за одобрување или одбивање.
4. Authentication
Кога е потребно, купувачот поминува дополнителна проверка како 3D Secure.
5. Статус на плаќање
Backend системот го добива резултатот и го поврзува со вистинската нарачка; success redirect сам по себе не е доволен.
6. Порамнување и исплата
По успешната наплата следуваат порамнување и исплата според сметка поставеноста, валутата, резервите и применливите контроли.
3D Secure, ризик и зошто валидна картичка може да биде одбиена
Одбиена трансакција не значи автоматски дека купувачот нема средства или дека продавницата е сомнителна. Issuer банката и payment системите користат повеќе сигнали: податоци за картичката, authentication, историја, ограничувања и профил на трансакцијата. 3D Secure додава дополнителен слој на автентикација кога е потребен.
И странска картичка не е автоматски „spam“ затоа што трговецот е од Балканот. Cross-border плаќањето може да има различен профил на ризик, но одлуката се носи врз повеќе сигнали, не врз едноставно правило за земјата.
Локален банкарски gateway или глобален payment provider?
За домашно ориентиран бизнис, локален gateway може да биде одлично решение. За бизнис што планира повеќе пазари и валути, споредбата треба да ги вклучи acquiring покриеноста, cross-border картичките, валутите, алатките за ризик, повратите, споровите и оперативната прегледност.
Нема provider што е најдобар за секој бизнис. Има инфраструктура што подобро одговара на конкретниот продажен модел. Затоа споредувајте го целиот процес, не само логото на checkout.
Успешното плаќање е почеток на оперативниот дел
Кога плаќањето е успешно, нарачката треба да добие точен статус, залихата да се ажурира каде што е применливо, тимот да знае што да испорача и клиентот да добие потврда. Ако подоцна има поврат или спор, тие треба да останат поврзани со оригиналната трансакција и нарачка.
Фактурата и фискалната сметка се посебен деловен слој. Картичната payment потврда сама по себе не е замена за даночниот или фискалниот документ што го бара конкретниот промет.
Kordiva го става payment gateway во контекст на целата продажба
Kordiva не е само payment form. Трговецот може да користи Next.js продавница, CMS за производи и нарачки, checkout links за продажба преку социјални мрежи или API интеграција зад постоечка веб-страница. Целта е различните продажни патеки да завршат во истиот оперативен систем.
Kordiva commerce flow
Next.js Store / Checkout Link / API → Checkout → Stripe-powered Payment → Order → Operations → Payout / Refund / Dispute
Пред Stripe onboarding, бизнисот и производите мора да бидат дозволени на Kordiva според Restricted Products Policy. Ако организацијата, производот или деловниот модел е забранет со таа политика, воопшто не се дозволува на Kordiva и не продолжува до Stripe onboarding. Само подобни Kordiva трговци продолжуваат до Stripe Connect onboarding, каде Stripe ја спроведува сопствената верификација и одлучува за Stripe сметка eligibility.
Kordiva го развива и локалниот слој за е-Фактура интеграција. Додека официјалните УЈП API сервиси се во соодветна фаза на достапност, ова не треба да се претставува како замена за тековните обврски на трговецот. Платежната технологија е највредна кога е правилно поврзана со остатокот од бизнисот.
Извори
- Stripe Payments — Stripe
- 3D Secure — Stripe
- Stripe global availability — Stripe
- Фискализација — УЈП
Следен чекор со Kordiva
Продолжете со читање
Онлајн продавница со Stripe во Македонија
Stripe Standard не е директно достапен за македонски компании, но Kordiva има интегриран Stripe Connect onboarding за поддржани бизниси. Еве како изгледа процесот и кој ја носи одлуката за верификација.
Локална банка или глобален payment provider?
Локалната банка не е погрешен избор, а глобалниот provider не е автоматски подобар. Вистинското прашање е каков продажен процес и пазари треба да поддржи вашиот бизнис.
Најдобра платформа за онлајн продавница во Македонија
Најдобрата платформа не е онаа со најдолга листа на функции. Таа е онаа што најдобро го решава целиот пат од производ и checkout до плаќање, нарачка и секојдневни операции.
Плаќањето е само еден дел од ecommerce процесот
Погледнете како Kordiva ги поврзува продавницата, checkout-от, плаќањето, нарачката и секојдневните операции во еден систем.
Погледнете што е Kordiva